הדקות הראשונות אחרי תאונה הן אלה שקובעות כמה מהר תקבלו את הכסף מחברת הביטוח. מי שאוסף את הפרטים הנכונים כבר בזירה חוסך לעצמו ויכוחים, טלפונים וימים של המתנה. מי שלא, מגלה אחר כך שחסר לו מסמך אחד קטן שמעכב את כל התהליך. הכנו לכם רשימה מסודרת של מה לעשות וטיפים שימושיים, לפי הסדר.
שלב ראשון: בטיחות לפני הכל
לפני שחושבים על הרכב, חושבים על האנשים. אם יש פצועים, מתקשרים מיד למד”א או למשטרה לפי הצורך. אם התאונה קלה והרכבים יכולים לזוז, מפנים אותם לשוליים כדי לא לחסום את התנועה ולא לגרום לתאונה נוספת. מדליקים אורות מצוקה, ובלילה או בכביש מהיר לובשים אפוד זוהר ומציבים משולש אזהרה.
שלב שני: לאסוף פרטים מהנהג השני
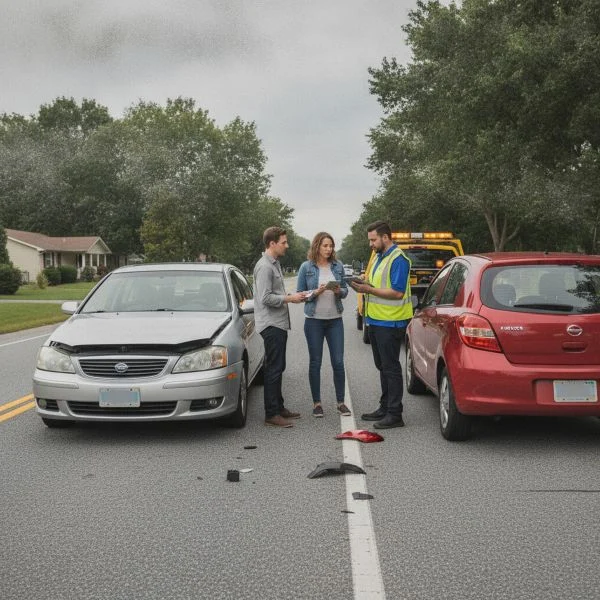
זה השלב שהכי הרבה אנשים מפספסים בגלל הלחץ. צריך לקבל מהנהג השני את שמו, מספר תעודת הזהות, מספר הטלפון, הכתובת, מספר הרישוי של הרכב, ואת שם חברת הביטוח ומספר הפוליסה. הכי פשוט לצלם את רישיון הנהיגה, את רישיון הרכב ואת תעודת הביטוח שלו. טיפ חשוב – אם יש לכם יכולת גם לצלם את פוליסת ביטוח הרכוש שלו (מקיף או צד ג’) זה יכול למנוע אי נעימויות בעתיד, כמו לגלות אחרי חודש שהוא לא עשה בכלל ועכשיו מי שצריך לשלם את הפיצוי זה הוא ולא חברת הביטוח שלו.
אם הנהג השני מסרב למסור פרטים, או שמדובר בתאונה עם פגיעה בגוף, צריך להזמין משטרה. גם כשאין חובה, כדאי לרשום פרטים של עדים שראו מה קרה.
שלב שלישי: לתעד הכל
מצלמים את שני הרכבים מכמה זוויות, את מיקום הרכבים על הכביש, את שלטי התנועה באזור ואת הנזק מקרוב. אם יש מצלמת רכב, שומרים את הסרטון מיד ולא נותנים לו להימחק. תיעוד טוב הוא הדבר שיכול להכריע ויכוח על השאלה מי אשם. אם יש עדים שמוכנים לתת לכם את השם שלהם, או אם יש להם מצלמות דרך ברכב שתיעדו את התאונה, עדיף לאסוף את הכל ולשמור. גם רצוי להסתכל מסביב ולראות אם קיימות מצלמות באיזור (של העירייה או חנויות לדוגמה) שעשויים לתעד את מהלך התאונה ואת חוסר אשמתכם.
חשוב גם לא להודות באשמה במקום ולא לחתום על שום מסמך שהנהג השני מציע. מוסרים פרטים, מתעדים, ומשאירים את ההכרעה לחברות הביטוח.
מה הפוליסה שלכם מכסה אחרי תאונה?
כאן נכנס לתמונה סוג הכיסוי שבחרתם. ביטוח חובה מכסה רק נזקי גוף, ולא משלם על נזק לרכוש. כיסוי צד ג’ משלם על הנזק שגרמתם לרכוש של מישהו אחר, אבל לא על הרכב שלכם. ביטוח מקיף מכסה גם את הנזק לרכב שלכם, גם כשאתם האשמים.
אם אתם לא בטוחים מה בדיוק כלול בפוליסה, כדאי לבדוק את זה עכשיו ולא ביום התאונה. בעמוד ביטוח רכב של ווישור מופיעים כל הכיסויים בצורה ברורה, כך שאפשר לדעת מראש על מה אתם מבוטחים ומה ההשתתפות העצמית שלכם.
איך מגישים תביעת ביטוח רכב בצורה הכי מהירה?
אחרי שאספתם את כל הפרטים, מדווחים לחברת הביטוח כמה שיותר מהר. רוב החברות מבקשות דיווח תוך זמן קצר מהאירוע, ועיכוב עלול לסבך את הטיפול. בחברה דיגיטלית כמו ווישור אפשר לפתוח תביעה ולהעלות תמונות ומסמכים ישירות, בלי לחפש פקס ובלי לחכות על הקו.
לפני שפונים למוסך, כדאי לבדוק אם חברת הביטוח עובדת עם מוסכי הסדר. תיקון במוסך הסדר בדרך כלל מקצר את התהליך ואתם זכאים ללא מעט הטבות, כמו השתתפות עצמית מופחתת, רכב חלופי מהיום הראשון ועוד. אם בוחרים מוסך אחר, חשוב לוודא שהשמאי מגיע לבדוק את הנזק לפני שמתחילים לתקן. שומרים את כל הקבלות והחשבוניות, כולל על גרירה או על רכב חלופי, כי ייתכן שתוכלו לקבל עליהן החזר.
לתבוע או לשלם לבד?
לא כל נזק שווה תביעה. אם עלות התיקון קרובה לסכום ההשתתפות העצמית, ייתכן שעדיף לשלם מהכיס ולשמור על ההנחה שצברתם בשנים בלי תביעות. עושים חישוב פשוט: כמה תקבלו מחברת הביטוח, מול כמה תעלה הפרמיה בשנים הבאות.
לסיכום
תאונה היא אף פעם לא חוויה נעימה, אבל אפשר להפוך את מה שבא אחריה לפשוט הרבה יותר. שומרים על בטיחות, אוספים פרטים, מתעדים, ומדווחים מהר. ומי שמכיר את הפוליסה שלו עוד לפני שקרה משהו, נכנס לתהליך רגוע ויוצא ממנו מהר יותר.
קרדיט התמונה: depositphotos